Was ist Backtesting im Trading? Strategietests erklärt
Backtesting wendet eine schriftlich festgelegte Handelsstrategie auf historische Kursdaten an. Ich würde ein System jedoch nicht nach seiner besten historischen Kapitalkurve beurteilen. Meine Priorität ist, Ein- und Ausstiegsregeln vor dem Test zu definieren, realistische Kosten und Verlustserien einzubeziehen und die zur Entwicklung der Idee verwendeten Daten von dem Zeitraum zu trennen, der sie auf die Probe stellen soll. Ein überzeugender Backtest liefert einen Anlass für weitere Untersuchungen und keinen Beweis für künftige Ergebnisse.
Von Matthew Jackson Matthew JacksonGründer von GradTraders,
Wie historische Tests schwache Regeln, unrealistische Annahmen und verborgene Risiken aufdecken können.
Grundprinzip: Testen Sie die aufgeschriebene Strategie und nicht den Chart, dessen Verlauf Sie bereits sehen.
Ein Backtest mit nachvollziehbaren deutschen Beispielen
Bei einer DAX-Strategie müssen Sie zuerst festlegen, ob Sie einen Future, den Kassaindex oder den CFD eines bestimmten Brokers testen. Ein Stop von 20 Punkten ist erst zusammen mit dem Euro-Wert je Punkt und der Positionsgröße eine Risikozahl.
Erfassen Sie etwa: Konto in EUR, Datenquelle, Brokerzeit, verwendete Sitzung sowie Spread, Provision und Finanzierung. Nutzen Sie für den Vergleich verschiedener Kontowährungen Prozentwerte und R-Multiples. Erst ein Forward-Test unter den vorgesehenen Kontobedingungen zeigt, ob die technische Umsetzung zum historischen Test passt.
Deutsche Einordnung: 28. Oktober 2026. Historische Produkt- und Preisangaben behalten ihren jeweils genannten Quellenstand.
Offenlegung und Risikohinweis: Dieser Artikel dient ausschließlich Bildungs- und Informationszwecken und ist weder als Finanz-, Anlage- oder Steuerberatung noch als persönliche Empfehlung zu verstehen. Der Handel mit CFDs, Spread Betting, Devisen, Futures, Krypto-CFDs und anderen gehebelten Produkten birgt erhebliche Risiken und ist möglicherweise nicht für alle Trader geeignet. Sie können einen Teil oder Ihr gesamtes Kapital verlieren. Backtests, Simulationen, Demo-Ergebnisse und historische Wertentwicklung garantieren keine künftigen Ergebnisse. Historische Tests können irreführend sein, wenn Spreads, Provisionen, Finanzierung, Slippage, nicht erfolgte Ausführungen, Datenqualität, veränderte Marktbedingungen oder Ausführungsbeschränkungen ignoriert werden. Einige GradTraders-Artikel können Affiliate-Links oder Hinweise auf Partnerangebote enthalten. Wenn Sie sich über bestimmte Links anmelden oder etwas kaufen, kann GradTraders eine Provision erhalten, ohne dass Ihnen zusätzliche Kosten entstehen.
Suchen Sie nach GradTraders-Partnerangeboten, Broker-Rabatten, Prop-Firm-Aktionen und Angeboten für Trading-Plattformen? Hier können Sie die aktuellen Angebote ansehen und sich für Updates anmelden: GradTraders-Partnerangebote ansehen.
Kurzfazit
Backtesting ist ein strukturierter Versuch zu untersuchen, wie sich feste Handelsregeln anhand historischer Daten verhalten hätten. Es hilft, schwache Ideen auszusortieren, Ein- und Ausstiegsregeln zu präzisieren, Drawdowns abzuschätzen und Forward-Tests vorzubereiten.
Es beweist nicht, dass eine Strategie funktionieren wird. Auch ein sauberer Test bildet nicht jeden künftigen Spread, jede Ausführung, Marktphase, technische Störung oder emotionale Entscheidung ab. Ich würde Backtesting als einen Filter in einem umfassenderen Prozess nutzen und nicht als Erlaubnis, sofort ein erhebliches Live-Risiko einzugehen.
Dieser Bildungsleitfaden beruht auf der Analyse von Handelsabläufen und aktueller offizieller Plattformdokumentation. Er ist kein Leistungstest sämtlicher Backtesting-Produkte.
Backtesting im Überblick
Die beste Testmethode hängt davon ab, wie objektiv die Strategie ist, wie viel Ermessensspielraum der Trader nutzt und welche Plattform sie später ausführen wird.
| Testweg | Am besten geeignet für | Hauptstärke | Wichtigste Einschränkung |
|---|---|---|---|
| Manuelle Chartauswertung | Diskretionäre Setups anhand von Kursbewegungen, Struktur und Kontext. | Ermöglicht die detaillierte Untersuchung von Entscheidungen. | Langsam und stark anfällig für Rückschaufehler. |
| Kerzen- oder Marktreplay | Manuelle Übung mit ausgeblendeten künftigen Kerzen. | Bringt den historischen Test näher an einen echten Entscheidungsprozess. | Verfügbare Historie und Replay-Verhalten hängen von Plattform und Tarif ab. |
| Spezialisierter Simulator | Strukturierte manuelle Tests, Journalführung und historische Übung. | Verbindet Replay, Ordersimulation und aufgezeichnete Statistiken. | Daten, Instrumente und fortgeschrittene Funktionen können vom Abonnement abhängen. |
| Plattform-Strategietester | Expert Advisors, cBots und eindeutig programmierte Strategien. | Kann viele historische Trades und Parametersätze schnell testen. | Das Ergebnis ist nur so zuverlässig wie Code, Daten und Annahmen. |
| Forward-Test | Unveränderte Regeln unter aktuellen Marktbedingungen prüfen. | Macht das Verhalten von Live-Daten, Plattform und Ausführung sichtbar. | Eine aussagekräftige Stichprobe aufzubauen benötigt Zeit. |
Was Backtesting praktisch bedeutet
Backtesting beginnt mit einer klar beschreibbaren Handelsidee. Der Test wendet anschließend dieselben Regeln für Einstieg, Ausstieg, Stop, Ziel, Risiko und Filter auf historische Marktdaten an und erfasst jedes gültige Ergebnis.
Ein einfacher Test könnte untersuchen, ob eine Ausbruchsstrategie, die nur in einem definierten Trend und mit einem festen Zwei-zu-eins-Ziel eingesetzt wird, über 100 historische Setups eine brauchbare Stichprobe erzeugte. Ein detaillierterer Test kann Handelssitzungen, Marktphasen, Spreads, Provisionen, Verlustserien und maximalen Drawdown getrennt betrachten.
Entscheidend ist der Unterschied zwischen dem Test einer Regel und der Suche nach attraktiven Beispielen in alten Charts. Sobald das Ergebnis sichtbar ist, lässt sich der Einstieg leicht verschieben, ein Verlustsetup ignorieren oder ein neuer Filter erfinden. Sauberes Backtesting versucht, das zu verhindern.
Warum Trader Strategien rückwirkend testen
Einige jüngste Gewinner können fast jede Handelsidee überzeugend erscheinen lassen. Historische Tests bieten eine größere Beleggrundlage und einen klareren Blick darauf, wie sich die Methode unter weniger günstigen Bedingungen verhalten hat.
Regeln präzisieren
Das Setup muss genau genug definiert sein, um bei jedem historischen Beispiel entscheiden zu können, ob es qualifiziert ist.
Schwache Ideen verwerfen
Eine Strategie, die unter beständigen Regeln wiederholt scheitert, verdient möglicherweise keine weitere Entwicklung.
Drawdown messen
Der Test kann zeigen, wie tief und wie lang frühere Verlustphasen waren.
Bedingungen untersuchen
Ergebnisse können nach Trend, Seitwärtsmarkt, Volatilität, Handelssitzung, Markt oder anderen relevanten Bedingungen getrennt werden.
Auf Regeln vorbereiten
Prop-Firm-Trader können die Strategie mit Grenzen für Tagesverlust, Gesamtdrawdown und Konsistenz vergleichen.
Auswertung verbessern
Backtest-Daten lassen sich später mit Demo-, Forward-Test- und Live-Journal-Ergebnissen vergleichen.
Ein einfaches Backtesting-Beispiel
Stellen Sie sich den Test eines Ausbruchs bei einem wichtigen Währungspaar oder Index vor. Schreiben Sie die Regeln vor der Betrachtung des Ergebnisses auf, damit sie nicht angepasst werden können, sobald ein Trade unbequem wird.
| Regelbereich | Beispieldefinition | Warum das wichtig ist |
|---|---|---|
| Marktbedingung | Nur handeln, wenn der Kurs über einem definierten Niveau einer höheren Zeitebene oder einem Trendfilter liegt. | Verhindert, dass jeder zufällige Ausbruch als dasselbe Setup gezählt wird. |
| Einstieg | Erst einsteigen, nachdem der Kurs außerhalb einer klar definierten Spanne geschlossen hat. | Macht das Setup wiederholbar und messbar. |
| Stop-Loss | Den Stop durchgehend nach derselben Methode unter der Ausbruchskerze oder dem vorherigen Swing platzieren. | Definiert das Risiko, bevor das Ergebnis bekannt ist. |
| Ziel | Bei 2R aussteigen oder den Stop anhand einer präzise definierten Strukturregel nachziehen. | Verhindert, dass rückblickend der schönste Ausstieg gewählt wird. |
| Positionsrisiko | Für jeden Testtrade 0,5 % Kontorisiko verwenden. | Macht Verlustserien und Drawdowns vergleichbar. |
| Handelskosten | Realistische Annahmen zu Spread, Provision und Slippage einbeziehen. | Ein kleiner historischer Vorteil kann nach Kosten verschwinden. |
Manuelles und automatisiertes Backtesting im Vergleich
Die Methoden beantworten etwas unterschiedliche Fragen. Manuelle Tests sind oft nützlicher, wenn Kontext und Urteil wichtig sind. Automatisierte Tests sind nützlicher, wenn sich die Regeln ohne Interpretation programmieren lassen.
Manuelles Backtesting
Der Trader wertet historische Charts aus oder nutzt Replay, trifft jede Entscheidung selbst und erfasst das Ergebnis.
- Geeignet für diskretionäre und visuelle Strategien.
- Nützlich zum Üben von Entscheidungen.
- Kann zeigen, wo eine schriftliche Regel noch subjektiv ist.
- Langsam und anfällig für ausgelassene Trades oder Rückschaufehler.
Automatisiertes Backtesting
Code wendet die Strategie auf historische Daten an und erzeugt Trades sowie Ergebnisstatistiken.
- Geeignet für Expert Advisors, cBots und objektive Systeme.
- Kann große Stichproben und Parametersätze schnell verarbeiten.
- Nützlich zur Prüfung, ob der Code den beabsichtigten Regeln folgt.
- Kann bei unrealistischen Daten oder Annahmen falsche Sicherheit erzeugen.
Backtesting, Forward-Testing und Demohandel
Backtesting sollte zu einem Test im aktuellen Markt führen und nicht direkt zu einer großen Live-Position. Jede Phase prüft etwas, das die vorherige nicht prüfen kann.
| Phase | Was wird getestet? | Nützliches Ergebnis | Was sie nicht beweisen kann |
|---|---|---|---|
| Backtesting | Wie feste Regeln auf historischen Daten funktionierten. | Größere Stichprobe, geschätzter Drawdown und schwache Bedingungen. | Dass sich künftige Märkte genauso verhalten. |
| Forward-Testing | Wie sich unveränderte Regeln unter aktuellen Bedingungen verhalten. | Aktuelle Marktsignale und Plattformverhalten. | Wie der Trader bei echtem finanziellem Risiko reagiert. |
| Demohandel | Ausführung, Positionsgröße und Plattformnutzung ohne Kapitalrisiko. | Praktische Belege, dass Orders und Risikoeinstellungen funktionieren. | Dass Live-Ausführungen und Emotionen der Demo entsprechen. |
| Kleiner Live-Test | Reale Ausführung und die Reaktion auf tatsächliche Gewinne und Verluste. | Belege aus der vorgesehenen Umgebung bei kontrolliertem Risiko. | Dass sich eine begrenzte Stichprobe unbegrenzt fortsetzt. |
Die größten Backtesting-Fehler
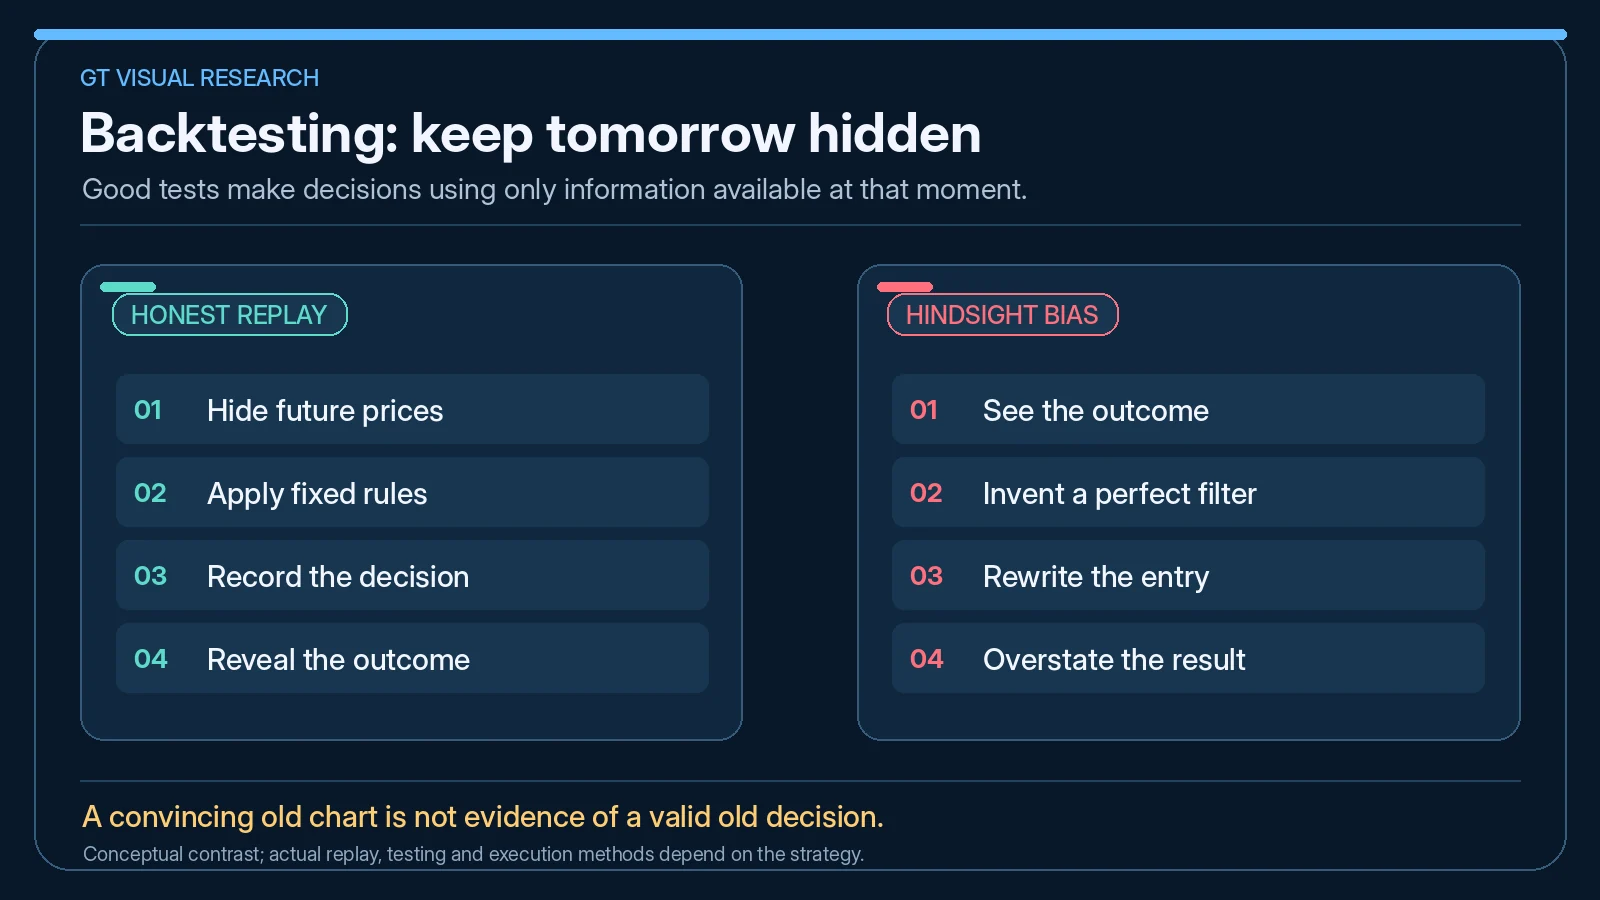
Schlechtes Backtesting kann mehr Zuversicht als Belege erzeugen. Die häufigsten Probleme lassen historische Ergebnisse sauberer erscheinen, als die Strategie in Echtzeit gewesen wäre.
Rückschaufehler
Der abgeschlossene Chart lässt Einstieg, Ausstieg und besten Filter im Nachhinein offensichtlich erscheinen.
Kurvenanpassung
Regeln werden wiederholt geändert, bis sie zu einer historischen Stichprobe passen, statt auf einer tragfähigen Handelsidee zu beruhen.
Kosten ignorieren
Spread, Provision, Finanzierung, Slippage und nicht erfolgte Ausführungen werden im Ergebnis ausgelassen.
Kleine Stichproben
Wenige attraktive Trades werden ohne genügend Verlust- oder schwierige Phasen als Beweis betrachtet.
Regeln mitten im Test ändern
Stops, Ziele oder Filter werden nach einem unangenehmen Ergebnis verändert.
Schlechte oder unvollständige Daten
Der Test setzt voraus, dass historische Daten, Sitzungszeiten und Symbolspezifikationen der vorgesehenen Live-Umgebung entsprechen.
Backtesting-Werkzeuge und Plattformzugänge
Die sinnvolle Wahl hängt davon ab, ob die Strategie diskretionär, replaybasiert oder programmiert ist. Ein teureres Werkzeug passt nicht automatisch besser.
Forex Tester
Ein spezialisierter historischer Testzugang für Trader, die Replay, simulierte Orders und einen strukturierten manuellen Backtesting-Ablauf wünschen.
TradingView Bar Replay
Ein visueller Replay-Zugang für Chartübungen und diskretionäre Tests. Historischer Zugang und Replay-Funktionen hängen von Symbol, Zeitebene und Kontotarif ab.
Plattform-Strategietester
MetaTrader 5 und cTrader bieten Testzugänge für programmierte Expert Advisors und cBots. Ergebnisse hängen von Code, Daten und gewählten Einstellungen ab.
Eine Handelsstrategie richtig rückwirkend testen
Ein sauberer Test verwendet vom ersten bis zum letzten Beispiel denselben Prozess. Die konkrete Software kann wechseln, die Disziplin sollte es nicht.
1. Setup definieren
Schreiben Sie Markt, Zeitebene, Einstieg, Ungültigkeitskriterium, Stop, Ziel, Filter und Zeitfenster vor dem Test auf.
2. Risikomodell festlegen
Bestimmen Sie das Risiko je Trade, die maximale Gesamtexponierung und ob mit fester oder kapitalabhängig wachsender Positionsgröße getestet wird.
3. Stichprobe wählen
Verwenden Sie genügend historische Daten, um unterschiedliche Marktphasen, Volatilitätsniveaus, Handelssitzungen und schwierige Zeiträume einzubeziehen.
4. Künftige Daten ausblenden
Nutzen Sie Replay oder einen anderen Prozess, der verhindert, dass spätere Kerzen die Entscheidung beeinflussen.
5. Jeden Trade dokumentieren
Erfassen Sie Gewinner, Verlierer, Break-even-Trades, verpasste Einstiege und Regelverstöße. Löschen Sie die unschönen Beispiele nicht.
6. Realistische Kosten einbeziehen
Verwenden Sie zum vorgesehenen Markt passende Annahmen zu Spread, Provision, Finanzierung, Slippage und Orderausführungen.
7. Verteilung auswerten
Untersuchen Sie durchschnittliche Ergebnisse, Drawdowns, Verlustserien und schwache Bedingungen statt nur einer auffälligen Gewinnzahl.
8. Unveränderte Regeln vorwärts testen
Übertragen Sie dieselbe Strategie in aktuelle Bedingungen, bevor Sie erhebliches Live-Risiko erwägen.
Wichtige Backtesting-Kennzahlen
Ein profitables historisches Gesamtergebnis reicht nicht aus. Es muss zeigen, wie die Rendite zustande kam und ob das Risiko realistischerweise tragbar gewesen wäre.
| Kennzahl | Aussage | Warum das wichtig ist |
|---|---|---|
| Stichprobengröße | Wie viele gültige Trades oder Signale getestet wurden. | Eine kleine Stichprobe kann Zufall wie einen Handelsvorteil aussehen lassen. |
| Trefferquote | Prozentsatz der dokumentierten Trades mit Gewinn. | Wird erst im Vergleich mit durchschnittlichem Gewinn und Verlust aussagekräftig. |
| Durchschnittlicher Gewinn und Verlust | Typische Größe profitabler und verlustreicher Trades. | Eine niedrigere Trefferquote kann funktionieren, wenn Gewinner deutlich größer sind. |
| Erwartungswert | Durchschnittliches historisches Ergebnis je Trade unter den Testannahmen. | Fasst das Verhältnis zwischen Trefferquote, Gewinnen und Verlusten zusammen. |
| Maximaler Drawdown | Größter Rückgang vom Hoch zum Tief der getesteten Eigenkapitalkurve. | Hilft bei der Beurteilung des Kontorisikos und möglicher Verstöße gegen Prop-Firm-Grenzen. |
| Längste Verlustserie | Schlechteste Folge aufeinanderfolgender dokumentierter Verluste. | Prüft, ob Risikomodell und Erwartungen realistisch sind. |
| Aufschlüsselung nach Bedingungen | Wie Ergebnisse nach Sitzung, Marktphase, Markt, Richtung oder Volatilität schwankten. | Der Gesamtdurchschnitt kann Bedingungen verbergen, unter denen die Methode dauerhaft Schwierigkeiten hatte. |
Optimieren Sie nicht jeden Verlusttrade weg
Ein historischer Test sollte Schwächen der Strategie aufdecken und nicht beseitigen. Nach jedem Verlust weitere Filter hinzuzufügen kann eine beeindruckende alte Eigenkapitalkurve erzeugen, die bei veränderten künftigen Bedingungen keine nützliche Flexibilität besitzt.
Ich würde eine einfachere Strategie mit nachvollziehbaren Verlustphasen einem komplizierten Parametersatz vorziehen, der jede historische Bewegung erklären soll. Jede Änderung sollte einen klaren handelsbezogenen Grund haben und anhand von Daten geprüft werden, die nicht für ihre Entwicklung verwendet wurden.
Eine praktische Backtesting-Dokumentation
Das Journal sollte den Vergleich des historischen Tests mit dem späteren Forward-Test ermöglichen. Erfassen Sie die Informationen, die erklären, warum ein Trade qualifiziert war und wie er verwaltet wurde.
| Feld | Was erfassen? | Zweck |
|---|---|---|
| Setup-Version | Das genaue Regelwerk oder die Parameterversion. | Verhindert die Vermischung von Ergebnissen unterschiedlicher Strategien. |
| Markt und Zeit | Instrument, Zeitebene, Handelssitzung und Datum. | Ermöglicht spätere Vergleiche von Bedingungen und Sitzungen. |
| Einstieg und Ausstieg | Geplante und simulierte Kurse, Stop, Ziel und Ausstiegsgrund. | Zeigt, ob die Regeln beständig eingehalten wurden. |
| Risikoergebnis | Ergebnis in R, Prozent oder einer anderen einheitlichen Risikoeinheit. | Macht Trades mit unterschiedlichen Preisen oder Größen vergleichbar. |
| Kosten | Annahmen zu Spread, Provision, Finanzierung und Slippage. | Verhindert die Verwechslung von Bruttoergebnissen mit realistischen Nettoergebnissen. |
| Notizen und Screenshot | Kontext, Regelunsicherheit, Fehler und Chartbild. | Hilft, Definitionen zu präzisieren, ohne das Ergebnis unbemerkt umzuschreiben. |
Abschließendes Fazit
Backtesting gehört zu den nützlichsten Wegen, eine Handelsidee vor dem Kapitaleinsatz zu untersuchen, sofern ehrlich getestet wird. Es kann Regeln definieren, schwache Bedingungen sichtbar machen, Drawdowns abschätzen und die Strategie auf Forward-Tests vorbereiten.
Der Wert liegt im Prozess und nicht in der glattesten historischen Eigenkapitalkurve. Ich würde die Regeln festhalten, realistische Kosten einbeziehen, jeden qualifizierten Trade dokumentieren und das Ergebnis als Anlass für weitere Untersuchungen statt als Zukunftsversprechen betrachten.
Quellenhinweis: Ich habe diesen GradTraders-Leitfaden aus redaktioneller Einschätzung, praktischer Analyse von Handelsabläufen und aktueller offizieller Dokumentation erstellt. Historischer Datenzugang, Replay-Grenzen, Plattformtester, Preise und Produktfunktionen können sich ändern. Prüfen Sie deshalb aktuelle Anbieterinformationen, bevor Sie ein Abonnement abschließen oder sich auf einen bestimmten Testablauf verlassen.
Geprüfte offizielle Dokumentation: Forex Tester Online · TradingView Bar Replay · MetaTrader-5-Strategietester · cTrader-cBot-Backtesting.
Nützliche weiterführende Artikel: Die beste Backtesting-Software · Forex-Tester-Review · TradingView-Review · Die besten Trading-Journale · Checkliste zur Trading-Automatisierung.
GradTraders international entdecken
Nutzen Sie die GradTraders-Länderseiten für regionalen Trading-Kontext und weiterführendes Research. Diese Links dienen ausschließlich der Navigation. Softwarezugang, Marktdaten, Preise, Broker-Verbindungen und Berechtigung können je nach Land und Anbieter unterschiedlich sein.
Alle 20 Länderportale anzeigen
Asien: Japan · Südkorea · Taiwan · Hongkong · Indien · Singapur · Thailand
Europa: Italien · Schweden · Schweiz · Deutschland · Norwegen
Amerika: Vereinigte Staaten · Kanada · Mexiko
Naher Osten: Vereinigte Arabische Emirate · Saudi-Arabien
Afrika: Südafrika
Ozeanien: Australien · Neuseeland
Häufige Fragen zum Backtesting
Was ist Backtesting im Trading?
Backtesting im Trading wendet eine definierte Strategie oder ein Regelwerk auf historische Marktdaten an, um zu untersuchen, wie sie sich in der Vergangenheit verhalten hätten.
Garantiert Backtesting Gewinne?
Nein. Backtesting kann Tradern helfen, Ideen zu testen und Risiken zu verstehen. Historische Ergebnisse garantieren jedoch keine künftige Wertentwicklung. Marktbedingungen, Ausführung, Kosten und Verhalten können sich ändern.
Wie testet man eine Handelsstrategie rückwirkend?
Schreiben Sie Regeln für Einstieg, Ausstieg, Stop, Ziel, Risiko und Filter auf, bevor Sie das Ergebnis betrachten. Testen Sie anschließend dieselben Regeln anhand historischer Daten, erfassen Sie jeden gültigen Trade, berücksichtigen Sie realistische Kosten und werten Sie die Ergebnisse aus, ohne die Methode mitten im Test zu ändern.
Wie viele Trades sollte ich rückwirkend testen?
Es gibt keine allgemeingültige Zahl. Eine Handvoll Beispiele reicht nicht aus. Die Stichprobe sollte groß und vielfältig genug sein, um Gewinnphasen, Verlustphasen, unterschiedliche Marktbedingungen, Drawdowns und Verlustserien zu erfassen.
Was unterscheidet Backtesting von Forward-Testing?
Backtesting wendet Regeln auf historische Daten an. Forward-Testing verfolgt dieselben Regeln unter aktuellen Marktbedingungen. Ich würde beides nutzen, bevor ich erhebliches Live-Risiko erwäge.
Ist manuelles Backtesting nützlich?
Ja. Manuelles Backtesting ist für diskretionäre Strategien nützlich, weil Trader das Anwenden von Regeln und das Lesen des Kontexts üben. Replay-Werkzeuge und ein schriftlicher Prozess können Rückschaufehler verringern.
Kann Backtesting irreführend sein?
Ja. Ergebnisse können irreführen, wenn die Stichprobe zu klein ist, Kosten ignoriert werden, künftige Daten Entscheidungen beeinflussen, sich Regeln während des Tests ändern oder eine Strategie zu eng an die historische Stichprobe angepasst wird.
Sollten Handelskosten in einen Backtest einfließen?
Ja. Spreads, Provisionen, Finanzierung, Slippage und nicht erfolgte Ausführungen können ein Strategieergebnis wesentlich verändern. Der Test sollte realistische Annahmen für den betrachteten Markt, die Plattform und das Konto verwenden.
Welche Software ist für Backtesting am besten?
Die beste Wahl hängt von der Strategie ab. Forex Tester ist ein spezialisierter historischer Testzugang, TradingView Bar Replay eignet sich für visuelle Chartübungen, und Plattformtester wie MetaTrader 5 oder cTrader passen besser zu programmierten Expert Advisors und cBots.
Was sollte ich nach dem Backtesting einer Strategie tun?
Nach einem nützlichen Backtest sollten die Regeln unverändert bleiben und unter aktuellen Bedingungen vorwärts getestet werden. Üben Sie anschließend auf einem Demokonto. Erwägen Sie erst dann ein sehr kleines Live-Risiko, wenn Ausführung, Positionsgrößen und Risikokontrollen erwartungsgemäß funktioniert haben.